
Tiago Oliva Schietti destaca que a carta de crédito de um consórcio imobiliário não está limitada a apartamentos ou casas residenciais, embora essa seja a imagem que a maioria das pessoas associa automaticamente à categoria. Ele costuma citar essa flexibilidade como um dos aspectos menos conhecidos do consórcio de imóveis, justamente por contrastar com a propaganda mais comum do setor.
Entender tudo o que cabe dentro dessa mesma categoria ajuda o consorciado a decidir com mais liberdade o que fazer com o crédito, mesmo que os planos tenham mudado desde a data em que o grupo foi contratado.
Por que a maioria pensa só em comprar uma casa?
A publicidade de consórcio imobiliário costuma mostrar famílias se mudando para a casa própria, reforçando a associação direta entre essa categoria e a compra de um imóvel residencial específico. Essa imagem simplificada, embora eficiente para vender o produto, deixa de fora boa parte das possibilidades reais que o mesmo contrato permite.
Quem contrata pensando exclusivamente em morar num apartamento novo pode descartar o consórcio caso os planos mudem ao longo dos anos de espera, sem saber que a mesma carta continuaria servindo para outras finalidades dentro da categoria imobiliária.
Tiago Oliva Schietti comenta que essa confusão também aparece na hora da venda, quando corretores e vendedores costumam enfatizar apenas o cenário mais comum de uso, sem necessariamente explicar toda a amplitude de possibilidades que o contrato realmente oferece dentro daquela mesma categoria contratada.
O que mais cabe na mesma categoria imobiliária?
Além de imóveis residenciais novos ou usados, a carta de crédito imobiliária costuma servir para comprar terrenos, imóveis comerciais como salas e galpões, propriedades rurais, construir do zero ou até quitar um financiamento imobiliário já em andamento. A categoria é definida pelo tipo de bem, não pela finalidade específica de uso do consorciado.
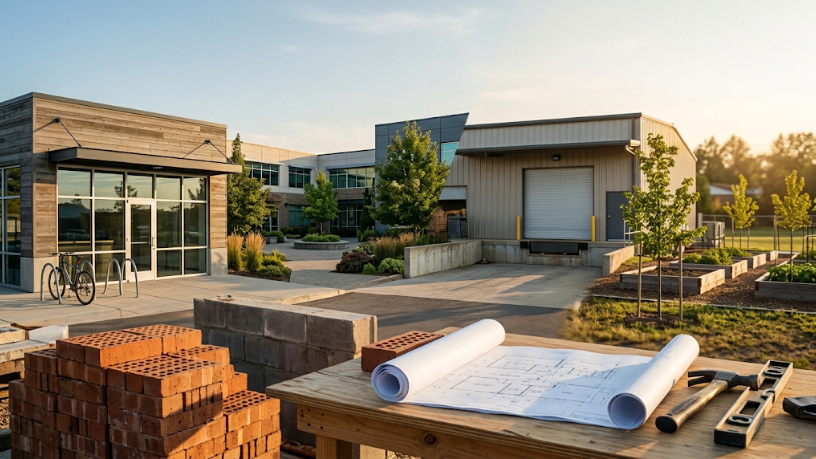
Tiago Oliva Schietti observa que essa amplitude costuma surpreender consorciados que entraram no grupo pensando apenas na compra de uma casa, e só descobrem essas outras opções quando a contemplação já está próxima ou já aconteceu.
Essa mesma flexibilidade também permite combinar finalidades ao longo do tempo: alguém pode comprar um terreno primeiro e usar economias próprias, fora do consórcio, para construir depois, ou até adquirir um imóvel comercial para alugar como fonte extra de renda, sem que nada disso exija categorias diferentes de contrato.
Como decidir entre residencial, comercial ou terreno depois de contemplado?
A decisão sobre qual tipo de imóvel adquirir pode ser tomada até o momento da contemplação, sem necessidade de definir isso logo na contratação do consórcio. Isso dá tempo para reavaliar objetivos, pesquisar oportunidades e até considerar imóveis para investimento, não apenas para moradia.
Vale lembrar que, independentemente da escolha final, a documentação exigida pela administradora varia conforme o tipo de imóvel escolhido, então vale se informar com antecedência sobre o que será pedido para cada categoria específica antes de fechar negócio com o vendedor escolhido, evitando surpresas de última hora quando o crédito já está liberado.
Flexibilidade que muda a forma de planejar
Em última análise, percebe-se que é essencial saber que a mesma carta serve para várias finalidades dentro da categoria imobiliária, muda a forma como o consorciado encara os anos de espera até a contemplação. Os planos podem evoluir junto com a vida da pessoa, sem que isso signifique desperdiçar o que já foi investido em parcelas.
Tiago Oliva Schietti entende essa flexibilidade como um dos motivos pelos quais o consórcio imobiliário continua fazendo sentido mesmo quando os objetivos iniciais do consorciado mudam ao longo do tempo, algo que o financiamento tradicional, atrelado a um imóvel específico desde o início, simplesmente não permite da mesma forma.