
Congestionamentos portuários, demanda asiática e restrições em rotas estratégicas elevam custos e aumentam a pressão por infraestrutura mais eficiente.
A logística marítima entrou novamente em uma fase de forte pressão sobre custos e capacidade. Nos últimos dias, a Maersk elevou pela segunda vez sua projeção de resultados para 2026, atribuindo o desempenho principalmente à demanda global por contêineres e ao aumento dos fretes, em um cenário marcado por congestionamentos portuários e gargalos de infraestrutura. A companhia registrou EBITDA de US$ 3 bilhões no segundo trimestre e passou a projetar entre US$ 10,5 bilhões e US$ 12,5 bilhões para o ano.
Para empresas brasileiras que dependem de importações, exportações e transporte multimodal, o movimento merece atenção porque mostra que o preço do frete não depende apenas do combustível ou da distância percorrida. Portos congestionados, menor disponibilidade de capacidade, mudanças nas rotas e limitações de infraestrutura podem aumentar o custo total de uma operação. A questão central, portanto, é entender até que ponto essa pressão pode chegar ao Brasil e quais medidas empresas e operadores podem adotar para reduzir sua exposição à volatilidade.
Por que os fretes marítimos estão subindo novamente?
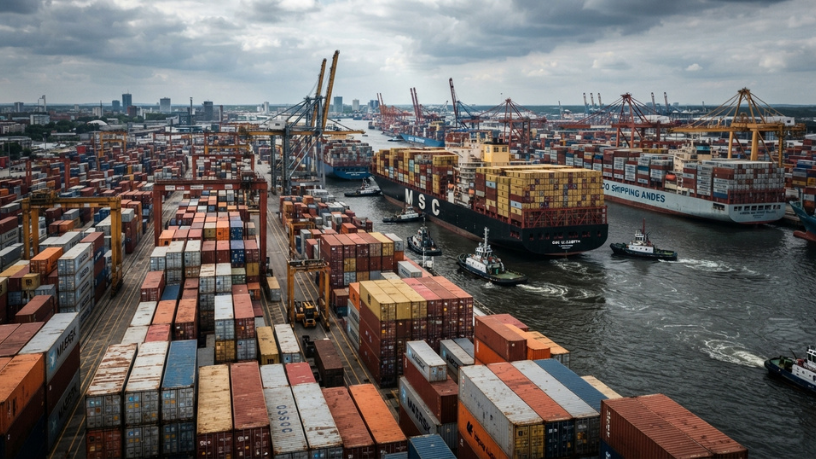
Um dos principais fatores por trás da alta recente é o desequilíbrio entre demanda e capacidade disponível em determinadas rotas. Segundo a Maersk, o crescimento das exportações chinesas e o congestionamento em grandes portos contribuíram para elevar as tarifas de transporte marítimo. A empresa também apontou gargalos de infraestrutura como um problema importante, indicando que a dificuldade não está restrita às condições de navegação, mas envolve toda a cadeia que conecta navios, terminais, ferrovias, caminhões e centros de distribuição.
Esse ponto é especialmente relevante para o comércio exterior brasileiro. Quando um terminal opera próximo do limite, pequenas interrupções podem gerar filas, alterações de escala, maior tempo de permanência das cargas e necessidade de reorganizar o transporte terrestre. O efeito final pode aparecer em diferentes etapas do custo logístico, desde armazenagem e demurrage até contratação emergencial de transporte e necessidade de manter estoques maiores para evitar rupturas no abastecimento. Em outras palavras, um problema localizado em um porto internacional pode chegar à indústria ou ao distribuidor brasileiro mesmo quando a carga não passa diretamente pelo terminal que enfrenta o congestionamento.
As rotas marítimas também continuam sendo influenciadas por riscos geopolíticos. A insegurança no Mar Vermelho mantém restrições à utilização normal do Canal de Suez, enquanto a situação no Oriente Médio altera custos operacionais, disponibilidade de navios e planejamento de escalas. A Maersk informou que uma parcela de seu tráfego voltou a utilizar o Mar Vermelho, mas a retomada ainda ocorre de maneira cautelosa, mostrando que decisões sobre rotas continuam condicionadas ao risco operacional.
O que isso muda para importadores, exportadores e operadores brasileiros?
Para o importador brasileiro, um ambiente de fretes mais caros significa que o planejamento precisa considerar mais do que a tarifa apresentada pelo armador. O custo efetivo de uma operação pode mudar quando há sobretaxas de combustível, alterações de rota, congestionamentos, armazenagem adicional ou atrasos na entrega. Por isso, contratos, prazos de trânsito, disponibilidade de equipamentos e alternativas de serviço passam a ter peso maior na escolha de uma rota marítima, especialmente em operações dependentes de fornecedores asiáticos.
Exportadores também precisam observar o fenômeno pelo lado da competitividade. Um aumento significativo do frete pode reduzir a margem de produtos de menor valor agregado e alterar a vantagem de determinados mercados de destino. Para cargas brasileiras que precisam chegar com previsibilidade ao exterior, a integração entre transporte rodoviário, ferroviário e marítimo torna-se ainda mais importante, pois o ganho obtido em uma etapa pode ser perdido por um gargalo na etapa seguinte. A expansão de alternativas portuárias e a utilização mais eficiente da infraestrutura podem, nesse cenário, funcionar como instrumentos de proteção contra oscilações internacionais.
O problema também reforça a importância da cabotagem como parte de uma estratégia logística mais ampla. Embora a cabotagem não substitua o transporte internacional, ela pode contribuir para conectar diferentes regiões brasileiras aos grandes complexos portuários e reduzir a dependência de longos deslocamentos rodoviários em determinadas cadeias. Para embarcadores, a questão deixa de ser simplesmente escolher entre caminhão e navio e passa a envolver a combinação mais eficiente entre modais, considerando volume, prazo, frequência, distância e previsibilidade.
No Brasil, a infraestrutura portuária também passa por mudanças e investimentos que podem ajudar a ampliar a capacidade de movimentação. A ANTAQ vem conduzindo processos relacionados a novos arrendamentos portuários, incluindo o terminal ITJ01, em Itajaí, destinado à movimentação e armazenagem de carga conteinerizada e carga geral. Iniciativas desse tipo são relevantes porque terminais com capacidade adequada e maior eficiência operacional podem ampliar a oferta de serviços e reduzir gargalos em momentos de maior demanda.
Como a infraestrutura pode reduzir o impacto da volatilidade?
A principal lição do cenário atual é que competitividade logística depende da capacidade de absorver choques. A avaliação recente da Maersk reforça essa percepção ao defender investimentos em portos, ferrovias e transporte rodoviário para reduzir os gargalos que pressionam o comércio internacional. A empresa também destacou que problemas terrestres podem ser tão relevantes quanto as dificuldades encontradas no mar, principalmente quando anos de investimentos insuficientes deixam corredores logísticos com pouca margem de capacidade.
Para o Brasil, isso coloca a infraestrutura portuária no centro da discussão sobre custos de importação e exportação. Dragagem, acessos terrestres, ferrovias, áreas de armazenagem, equipamentos de movimentação e sistemas de informação precisam funcionar de maneira coordenada. Não adianta ampliar a capacidade de um terminal se os acessos ao porto continuam limitados ou se a carga encontra demora para seguir ao destino. A eficiência de uma cadeia logística é determinada pelo conjunto, e não apenas pelo desempenho isolado do navio ou do terminal.
Outro fator que merece acompanhamento é a situação do Canal do Panamá. Em agosto, as tarifas para conseguir vagas de trânsito atingiram níveis recordes, pressionadas simultaneamente pelo aumento da demanda e pela redução dos níveis de água associada ao fenômeno El Niño. Segundo o Financial Times, leilões diários de vagas chegaram a uma média de US$ 1,1 milhão, enquanto algumas posições para embarcações maiores alcançaram valores ainda mais elevados.
Embora o Panamá não seja uma rota obrigatória para grande parte do comércio brasileiro, o episódio demonstra como gargalos em pontos estratégicos podem reorganizar fluxos internacionais inteiros. Quando uma passagem marítima fica mais cara ou limitada, armadores podem alterar rotas, aumentar tempos de trânsito ou transferir capacidade para outros corredores. Para empresas brasileiras, isso reforça a necessidade de acompanhar não apenas os portos nacionais, mas também os principais pontos de estrangulamento da navegação mundial.
O cenário das próximas semanas deve continuar marcado pela combinação de demanda elevada em determinadas rotas, custos operacionais voláteis e investimentos insuficientes em alguns elos da infraestrutura. A própria elevação das projeções da Maersk mostra que o mercado de transporte marítimo encontrou espaço para repassar parte dessa pressão aos fretes, enquanto o crescimento das exportações asiáticas mantém a utilização de capacidade em níveis elevados.
Para o Brasil, a oportunidade está em transformar esse ambiente de instabilidade em incentivo à eficiência. Maior integração entre portos, ferrovias, rodovias e cabotagem pode reduzir dependências, melhorar a previsibilidade e ampliar a competitividade das empresas. Nos próximos meses, investimentos em terminais, acessos e capacidade de movimentação serão decisivos para determinar quanto da volatilidade internacional chegará ao custo final das cargas brasileiras. A tendência é que logística deixe de ser apenas uma questão operacional e passe a ocupar papel ainda mais estratégico nas decisões de comércio exterior.
- Reuters: Maersk eleva projeção de resultados de 2026 com alta dos fretes e congestionamentos portuários
- Maersk: resultado do 2º trimestre e nova projeção para 2026
- ANTAQ: audiência pública sobre o arrendamento do terminal ITJ01, no Porto de Itajaí
- Financial Times: tarifas do Canal do Panamá atingem níveis recordes em agosto de 2026
- The Maritime Executive: alta dos preços dos slots de trânsito no Canal do Panamá
- Agência Infra: projeto de arrendamento do terminal de contêineres ITJ01, em Itajaí