
Ataques e riscos em rotas estratégicas mantêm o transporte marítimo global sob pressão e podem elevar custos, prazos e riscos para empresas brasileiras.
O transporte marítimo internacional voltou a enfrentar um cenário de elevada incerteza no Mar Vermelho, justamente quando armadores começavam a ampliar o uso do Canal de Suez em algumas rotas. Nos últimos dias, novos ataques e ameaças na região voltaram a colocar em dúvida a segurança da ligação entre Ásia, Europa e Oriente Médio, uma das principais artérias do comércio mundial. O movimento é relevante para o Brasil porque alterações nessas rotas podem aumentar distâncias percorridas pelos navios, consumo de combustível, seguros e tempo de trânsito, além de provocar efeitos indiretos sobre disponibilidade de equipamentos e preços de frete.
Para empresas brasileiras que importam insumos, componentes, máquinas ou produtos acabados da Ásia, a questão vai muito além da segurança marítima. Uma nova mudança de rota pode afetar planejamento de estoques, contratos de comércio exterior, programação portuária e conexão entre navios, terminais, caminhões e ferrovias. Por isso, a pergunta que ganha importância para operadores logísticos e embarcadores é outra: até que ponto a instabilidade do Mar Vermelho pode alterar a logística brasileira nas próximas semanas?
Por que o Mar Vermelho é tão importante para o comércio mundial?
O Mar Vermelho e o Canal de Suez formam uma ligação estratégica entre o Oceano Índico e o Mediterrâneo. Quando essa passagem funciona normalmente, navios que transportam mercadorias entre a Ásia e a Europa evitam a necessidade de contornar o extremo sul da África. A alternativa pelo Cabo da Boa Esperança acrescenta distância e dias de navegação, elevando consumo de combustível, necessidade de tripulação embarcada por mais tempo e exposição a custos adicionais. Estimativas citadas em análises recentes indicam que as rotas associadas ao Mar Vermelho e ao Canal de Suez respondem por uma parcela significativa do comércio global.
O problema é que a instabilidade voltou a crescer justamente depois de algumas empresas de navegação anunciarem o retorno gradual de serviços ao Canal de Suez. Em 10 de agosto, Maersk e Hapag Lloyd confirmaram novos movimentos nessa direção, sinalizando que parte do setor considerava possível ampliar novamente o uso da rota. Entretanto, ataques posteriores no entorno do Bab el Mandeb, passagem marítima que conecta o Mar Vermelho ao Golfo de Áden, aumentaram novamente a percepção de risco.
Essa alternância entre retorno e desvio é especialmente problemática para a cadeia logística porque dificulta o planejamento. Um embarcador pode contratar uma rota considerando determinado prazo e, posteriormente, enfrentar alteração de itinerário, mudança de escala ou aumento de custos relacionados à segurança. Para cargas de menor valor agregado, o impacto de um frete mais caro pode ser administrável, mas setores que trabalham com componentes críticos, estoques reduzidos ou mercadorias de alto valor podem sentir rapidamente qualquer aumento no tempo de trânsito.
Como uma nova mudança de rota pode afetar empresas brasileiras?
O primeiro efeito potencial é o aumento do custo logístico. Quando um navio precisa percorrer uma distância maior, cresce o consumo de combustível e aumenta o tempo em que o ativo permanece empregado. Também podem subir despesas relacionadas a seguros, segurança e gerenciamento operacional. Dados recentes do setor mostram que os custos de combustível e as tarifas de frete já estão sob pressão, enquanto gargalos portuários e crescimento das exportações asiáticas contribuem para manter o mercado aquecido.
Para o importador brasileiro, isso pode aparecer de diferentes formas. Uma mercadoria embarcada na Ásia pode chegar mais tarde ao porto brasileiro, exigir maior estoque de segurança ou gerar custos adicionais para evitar uma ruptura na produção. Empresas que dependem de peças e matérias primas importadas também podem precisar rever a programação de compras, enquanto operadores logísticos terão de acompanhar com maior atenção conexões internacionais, disponibilidade de contêineres e alterações nos serviços oferecidos pelos armadores.
Existe ainda um efeito menos evidente: a pressão sobre outras rotas e portos. Quando grandes companhias modificam seus itinerários, navios podem se concentrar em determinadas regiões, enquanto terminais precisam lidar com mudanças nos volumes e nos horários de chegada. A experiência recente já mostrou que congestionamentos e limitações de infraestrutura podem contribuir para elevar as tarifas de transporte marítimo mesmo quando o problema original ocorre longe do porto de destino. A Maersk, por exemplo, apontou recentemente gargalos de infraestrutura como um fator importante para a elevação dos custos do comércio global.
No Brasil, essa realidade reforça a importância de trabalhar com planejamento logístico multimodal. Empresas que dependem exclusivamente de uma rota ou de um único ponto de entrada ficam mais expostas a interrupções. A combinação entre transporte marítimo, cabotagem, ferrovia e rodovia pode oferecer alternativas para reorganizar a distribuição depois que a carga chega ao país, ainda que não elimine os impactos de um frete internacional mais caro.
O que o setor deve acompanhar nas próximas semanas?
O principal indicador será a decisão dos armadores sobre ampliar, manter ou reduzir novamente a passagem pelo Canal de Suez. A retomada parcial anunciada neste mês mostra que existe interesse econômico em recuperar uma rota mais curta entre Ásia e Europa, mas os novos episódios de insegurança podem tornar esse processo mais lento. A situação também pode afetar o custo dos seguros marítimos e as estratégias de empresas que transportam petróleo e outras commodities pela região.
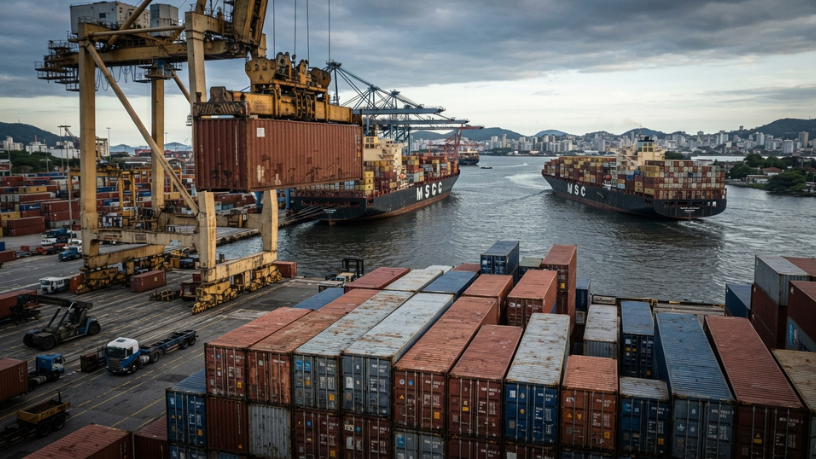
Outro ponto importante é a capacidade dos portos e das redes terrestres de absorver mudanças repentinas. A logística internacional não termina quando o navio atraca. Contêineres precisam ser desembaraçados, armazenados, transportados e distribuídos, e qualquer alteração brusca no cronograma pode provocar filas, necessidade de armazenagem adicional e dificuldades para sincronizar diferentes modais. Para empresas brasileiras, acompanhar apenas o preço do frete marítimo, portanto, é insuficiente. É preciso observar também transit time, frequência dos serviços, escalas portuárias, disponibilidade de equipamentos e custos associados ao estoque.
A crise também reforça uma tendência que deve permanecer relevante: a busca por cadeias de suprimentos mais resilientes. A diversificação de fornecedores, a utilização de diferentes portos, o planejamento de estoques estratégicos e a integração entre modais deixaram de ser apenas estratégias para situações excepcionais. Em um ambiente marcado por conflitos, tarifas comerciais, congestionamentos e alterações nas principais rotas marítimas, essas ferramentas podem ajudar empresas a reduzir a exposição a interrupções. A pressão por diversificação das cadeias globais já aparece em análises recentes do setor logístico internacional.
Para o Brasil, o cenário também abre uma discussão sobre competitividade. Quanto maior a instabilidade das principais rotas internacionais, mais importante se torna contar com portos eficientes, boa infraestrutura de acesso e alternativas domésticas de transporte. A cabotagem pode ganhar relevância nesse contexto ao conectar diferentes regiões brasileiras por via marítima e reduzir a dependência de longos percursos rodoviários na distribuição interna. Isso não substitui o transporte internacional, mas pode aumentar a flexibilidade da cadeia depois que a carga chega ao país.
O cenário esperado para as próximas semanas ainda é de volatilidade. Se a segurança permitir uma retomada consistente do Canal de Suez, parte da pressão sobre distâncias e tempos de trânsito poderá diminuir, embora os congestionamentos e custos acumulados não desapareçam imediatamente. Se os riscos persistirem, desvios mais longos poderão continuar influenciando fretes, seguros, estoques e planejamento de importações. Para empresas brasileiras, a principal oportunidade está em antecipar cenários, diversificar rotas e fornecedores e integrar melhor os modais, transformando a gestão logística em uma ferramenta de competitividade.